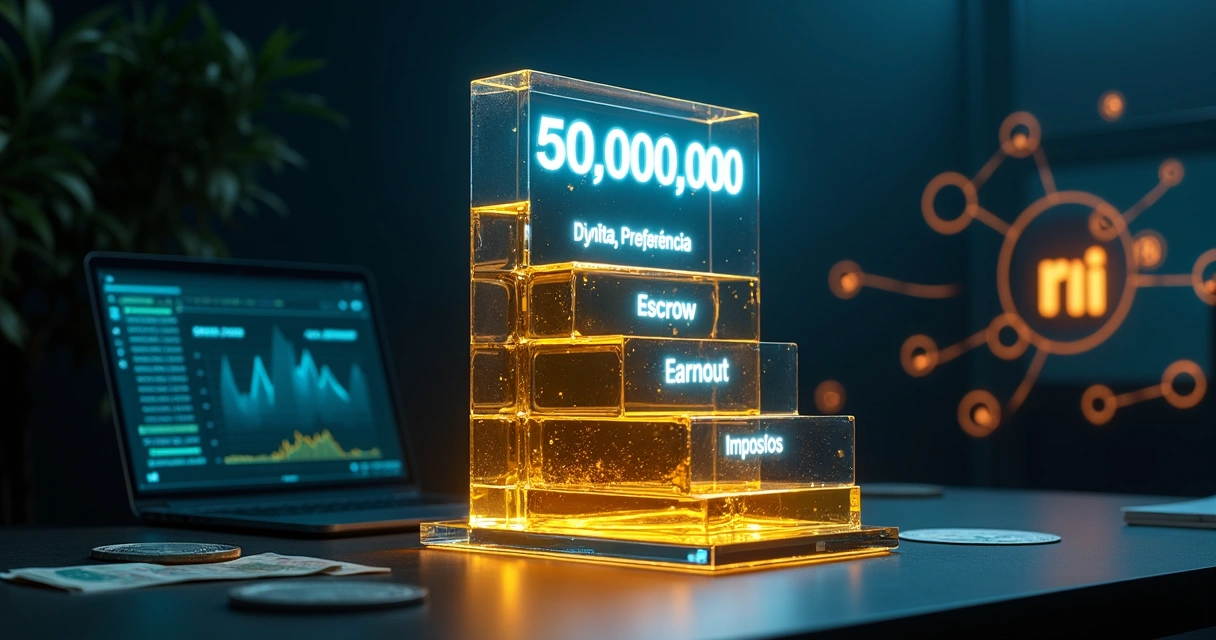
“Vendi minha startup por R$ 50 milhões. Mas afinal, quanto desse valor vem parar, de fato, na minha conta?” No meu dia a dia acompanhando negociações de M&A e rodadas de investimentos em empresas de tecnologia, essa pergunta aparece cedo, e com uma dose pesada de expectativa e ansiedade. O curioso é que a resposta nunca é direta. Não existe fórmula pronta. O que existe é uma sequência de filtros, cortes e ‘pegadinhas’ que, se não forem compreendidas desde cedo, podem transformar o sonho do exit que muda a vida em uma surpresa indigesta.
O objetivo deste artigo é mostrar a você, founder ou gestor de startup, como funciona essa conta. Vou usar como exemplo o exit de R$ 50 milhões, valor que, na minha experiência, é simbólico, costuma ser a linha que separa saídas “transformadoras” de eventos de liquidez medianos.
Por que o valor do exit raramente reflete na conta do founder?
Você já percebeu que, ao falar de M&A, muita gente comenta o valor total divulgado e esquece de olhar para o que de fato chega ao bolso dos fundadores? Esse é um erro comum. O “número de manchete” esconde várias etapas de diluição, retenções e descontos, que só aparecem no detalhe dos contratos e no famoso waterfall de distribuição.
O número anunciado raramente é o número que muda a vida do founder.
Essa diferença é resultado de tudo que veio antes: rodadas de investimento, contratos assinados, promessas (e dívidas) com colaboradores, acordos de vesting e instrumentos de retenção, além dos custos jurídicos, financeiros e tributários da operação.
O início da conta: o valor bruto e a estrutura da operação
Vamos partir do exemplo prático: um exit por R$ 50 milhões. Esse é o valor divulgado como preço de aquisição da sua startup. Mas já na origem existem duas decisões essenciais:
- Se o pagamento será feito à vista (“cash-out”) ou dividido entre parcelas, earnouts e escrows;
- Se o valor caminha para sócios pessoa física, jurídica ou ainda para um pool de colaboradores.
Essas definições mudam todo o fluxo de recebimento e as regras de tributação. Por isso, eu recomendo que qualquer founder busque entender o “caminho do dinheiro” desde o primeiro contato com potenciais compradores.
O passo a passo da cascata (waterfall): onde o valor é escoado?
Quando chega o momento de um exit, a distribuição do valor segue o modelo do waterfall. Nele, alguns grupos e instrumentos têm preferência na hora de receber recursos, o que pode diminuir drasticamente o que cabe ao founder. Veja as principais camadas dessa cascata:
- Dívidas e obrigações em aberto: financiamentos, dívidas bancárias, fornecedores estratégicos em contratos prioritários e outras obrigações que precisam ser quitadas.
- Preferência de liquidez dos investidores: normalmente, investidores que participaram de rodadas com liquidez preferencial recebem o aporte (ou um múltiplo dele) antes dos fundadores e demais acionistas.
- Escrow e retenções: parte do valor da venda fica retida em conta escrow para garantir eventuais passivos, contingências ou descumprimento de cláusulas contratuais.
- Earnout: valores sujeitos a performance futura são pagos, se (e somente se) metas forem cumpridas, o que pode nunca acontecer. Leia mais detalhes sobre esse mecanismo em explicação sobre earnout no M&A.
- Pool de opções não exercido: valores reservados para colaboradores ou fundos de incentivo que, se não forem exercidos, podem voltar ao caixa ou serem redistribuídos.
- Impostos: a mordida tributária sobre ganho de capital, com alíquotas progressivas no Brasil, exige atenção redobrada (ver regras do ganho de capital).
Cada uma dessas etapas pode “comer” uma fatia considerável do valor. A seguir, vou detalhar cada passo com exemplos práticos para você entender de onde vêm as perdas, e por que o cálculo deve ser feito antes de avançar com um term sheet.
Exemplo prático: como a conta real aparece no seu bolso?
Imagine que sua startup foi vendida por R$ 50 milhões. O valor parece astronômico, mas quando a distribuição segue o padrão descrito acima, a situação é outra. Trago aqui uma simulação realista do que pode acontecer:
- Dívidas em aberto e pagamentos prioritários: -R$ 2 milhões
- Preferência de liquidez dos investidores: -R$ 10 milhões (para um aporte de R$ 10 milhões em rounds anteriores com 1x líquido preferencial)
- Escrow retido: -R$ 5 milhões (padrão 10% por dois anos, mais contingências)
- Earnout atrelado a metas futuras: -R$ 8 milhões (só pagável se objetivos forem alcançados em até três anos)
- Pool de opções não exercidas: -R$ 2 milhões (pool reservado para motivar talentos, mas muitos papéis ficaram pelo caminho)
- Base tributável para o fundador (pontual): R$ 23 milhões
Agora, pense que o cap table mostra que fundadores detêm juntos 40%, com o principal founder acumulando 20%. A faixa de imposto de ganho de capital (22,5%, pois o valor supera R$ 30 milhões) será aplicada sobre a sua participação. O resultado:
- Parcela do founder principal: R$ 4,6 milhões
- Ganho de capital: -R$ 1,04 milhão (22,5%)
- Valor líquido estimado: R$ 3,56 milhões
O founder vê um valor bruto, mas só recebe o que resta após a última camada do waterfall.
Neste ponto, eu preciso destacar: o valor do exit quase nunca corresponde ao “troféu na conta” do founder. Meses depois, muitos fundadores que atendi só se deram conta de todas as retenções quando já estavam diante do contrato final.
Para quem busca escapar desse cenário, planejar a estrutura desde o início da startup e simular o cap table em cada rodada (veja mais em bons exemplos de organização de cap table) é o caminho mais seguro.
As nuances do term sheet e detalhes esquecidos
O term sheet é um dos documentos mais subestimados na jornada de uma startup. Ele não é um contrato definitivo, mas define mecanismos que vão balizar a negociação, tipos de preferência, retenções, valuation e diluições. Muitos founders assinam sem entender como cada linha pode diminuir o potencial de ganho lá na frente.
Os detalhes do term sheet, como preferência “participating” ou “non-participating”, podem mudar completamente quanto sobra para cada acionista. Nos casos em que há cláusulas que favorecem investidores mais agressivos, o founder pode sair com uma fração pequena, mesmo que tenha desempenhado papel central no negócio.
Cada termo negociado antes do exit prepara o cenário para o valor líquido final.
Recomendo, inclusive, consultar artigos sobre práticas de M&A e os principais termos de contratos em guia de contratos de M&A.
O impacto dos acordos de vesting e pools de stock options
Os pools de opção de compra de ações ou quotas (stock options) são comuns em startups que buscam atrair talentos estratégicos. O que nem sempre é dito: se parte do pool não foi efetivamente exercido até o exit, o destino desses papéis afeta diretamente a fatia remanescente aos fundadores.
O vesting mal estruturado pode gerar conflitos e fazer com que o founder perca participação até mesmo sem perceber. Em empresas com múltiplos sócios ou ciclos longos de vesting, não raro vejo situações em que o capital remanescente para fundadores originais cai substancialmente no exit.
Por isso, recomendo fortemente alinhar expectativas sobre vesting ainda na fundação e rever contratos ao menor sinal de mudanças estratégicas. Uma leitura complementar sobre o tema pode ser encontrada neste artigo sobre vesting e cap table.
Escrow e earnout: retenções que pegam os desavisados
Escrow e earnout são mecanismos criados para alinhar interesses de compradores e vendedores em operações de M&A. O escrow retém parte do valor como garantia de passivos conhecidos ou ainda ocultos; o earnout vincula pagamentos futuros a metas de performance, quase sempre baseadas no desempenho pós-aquisição.
Nem todo valor divulgado como venda será pago imediatamente, há sempre camadas retidas e condicionadas a eventos futuros. Historicamente, vejo founders comemorando um múltiplo que só existe no papel, porque a empresa precisa superar desafios para liberar o restante do valor.
Mais detalhes sobre como negociar esses pontos em estrutura de pagamentos por earnout.
Impostos e custos: a faca invisível
Chegou a parte menos falada e mais dolorosa: tributos e custos de intermediação profissional. O ganho de capital, cobrado progressivamente na venda de empresas por pessoas físicas (de 15% a 22,5%), pode consumir uma fatia relevante do que resta para os fundadores. No Brasil, a Receita Federal detalha quais operações estão sujeitas e quais são isentas (importante: vendas de startups normalmente não contam com essas isenções, dado o volume envolvido).
Para founders que costumam simular cenários: faça a conta a partir do valor líquido, depois de abatido tudo que mencionamos, e só então estime o custo com impostos.
 Um dado que me acompanha em todas as reuniões: apenas 16% dos fundadores conseguem retorno positivo no exit, e entre esses, o valor médio após impostos gira em torno de US$ 7,2 milhões segundo estudo do NBER. E o topo de 2% captura 80% de todo o valor de saída (dados do NBER).
Outros fatores que podem reduzir a fatia do founder
- Diluíção em múltiplas rodadas: quanto mais investidores entram, menor sua presença no cap table. O desdobramento de várias rodadas normalmente é subestimado.
- Instrumentos conversíveis: SAFEs, mútuos conversíveis e outros instrumentos podem se converter em participação no momento do exit, reduzindo ainda mais a parcela do founder.
- Custos com advisors e intermediários: bancos de investimento, consultorias jurídicas e financeiras costumam cobrar percentuais do valor total, que incidem antes de chegar à base tributável do founder.
Percebi que founders mais atentos simulam o cenário usando planilhas de cap table a cada rodada. Quem não acompanha de perto se surpreende no final. Sugiro consultar materiais sobre valuation prático para founders para antever essas armadilhas.
E se houver earnout ou escrow parcial?
Quando parte do valor é retida e atrelada a entregas futuras, o risco é não receber tudo mesmo estando no contrato. Fatores externos, como mudanças de mercado, redirecionamento estratégico do comprador ou problemas jurídicos, podem travar ou anular parcelas substanciais após o closing.
Na minha vivência acompanhando operações desse porte, sempre trato earnout e escrow como “potenciais bônus”, nunca como realidade até que o dinheiro esteja, de fato, disponível.
A importância de um planejamento estratégico e jurídico bem feito
Se você chegou até aqui, percebeu que o principal não é quanto a manchete do exit aponta, e sim tudo que acontece até o dinheiro realmente ser liberado. Para founders, o segredo é entender a jornada do cap table, do term sheet e das cláusulas de contrato. Com isso, é possível negociar pontos cruciais, evitar surpresas e potencializar o retorno financeiro e pessoal do exit.
Sem exageros: boa parte do resultado do founder depende menos do preço final e mais das decisões tomadas desde a fundação, passando por rodadas, acordos de vesting, negociações com advisors e estruturação de contratos.
Conclusão
O sonho do exit “muda-vida” é legítimo e alcançável, mas só se transforma em realidade quando olhado com frieza e cálculo. A diferença entre o valor anunciado e o que de fato chega ao patrimônio do founder pode ser brutal. O segredo é a preparação: simule as etapas do waterfall, mantenha cap table atualizado e negocie, desde antes do primeiro aporte, termos que favoreçam a sua fatia líquida. Não subestime o impacto da estrutura jurídica e das escolhas de cada rodada. E lembre-se: sempre questione, questione de novo e revisite sua projeção antes de avançar para o term sheet. Isso evita que o exit dos sonhos vire uma decepção na conta bancária.
Se você está neste momento, vale a pena dar uma olhada nesta calculadora de exit.
Perguntas frequentes
Como calcular quanto o founder recebe no exit?
O valor que o founder recebe no exit é o resultado do valor bruto da venda, descontados todos os pagamentos prioritários, dívidas, preferência dos investidores, pool de opções, escrows, earnouts e impostos. O cálculo passa por cada camada do waterfall, e a participação acionária real multiplica o valor líquido restante. Usar planilhas de cap table e simulações em cada rodada é fundamental para não ser surpreendido.
O founder sempre recebe parte igual dos investidores?
Não. Investidores normalmente têm acordos de preferência de liquidez que garantem prioridade em relação ao founder. Isso significa que, em certos cenários, os investidores recuperam seu investimento original (às vezes com múltiplo) antes de sobrar qualquer valor para os fundadores.
Quais fatores influenciam o valor recebido pelo founder?
Entre os fatores principais estão a porcentagem de participação no cap table, preferências e direitos dos investidores, existência de dívidas, mecanismos de escrow/earnout, a estrutura do pool de opções e o impacto tributário. Cada detalhe de contrato e rodada pode aumentar ou diminuir radicalmente o valor no bolso do founder.
Quanto a diluição impacta no exit do fundador?
Cada rodada de captação geralmente dilui a participação dos fundadores, reduzindo proporcionalmente quanto cabe do valor do exit. Quanto mais rodadas, mais investidores e, consequentemente, menor a fatia do founder. Simular cenários de diluição ajuda a manter o controle sobre sua posição e expectativa.
Existe valor mínimo garantido para o founder no exit?
Normalmente, não há valor mínimo garantido. O recebimento depende das regras do contrato de venda e dos acordos societários anteriores. Apenas em raríssimos casos há “floor” de pagamento para fundadores, e mesmo assim, sob condições muito específicas.